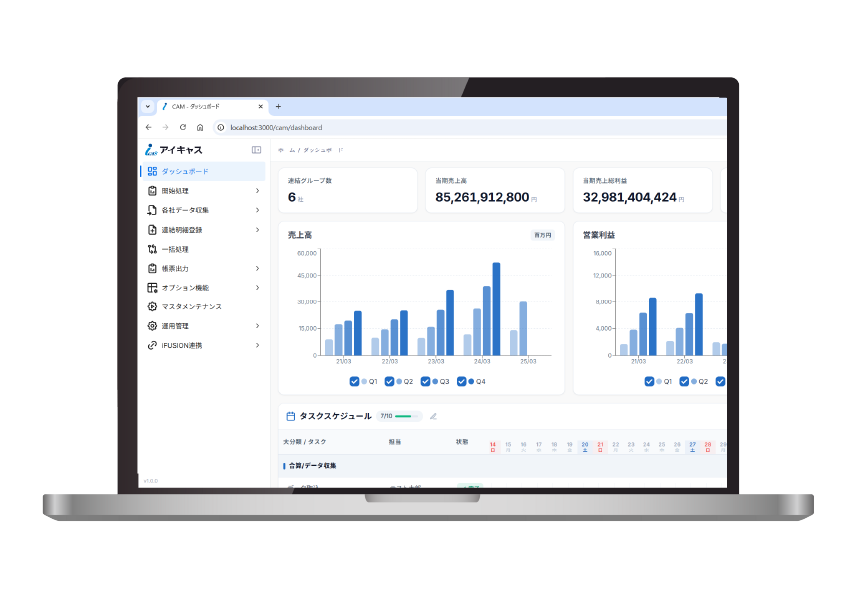
連結会計の基本と実務
連結の範囲の判定から資本連結・未実現損益の消去、連結キャッシュ・フロー計算書の作成まで、連結決算の実務を体系立てて解説します。
連結決算は、グループ各社の個別財務諸表を集め、資本関係と内部取引を消去して、ひとつの企業体としての財務諸表を作る作業です。作業量が多く、しかも期限が動かないため、どこから手を付けるかの順序が決まっていることが実務では重要になります。
判断が必要になるのは、連結の範囲、資本連結の処理、内部取引の消去の3か所です。範囲は議決権比率だけで決まらず、実質的な支配の有無で判定します。資本連結では投資と資本を相殺し、評価差額とのれんを認識します。内部取引は債権債務・取引高・未実現損益の3種類を消去します。
このまとめでは、連結決算を進める順に論点を並べています。中堅規模のグループで実際に手を動かす担当者を想定し、判断の分岐と作業の勘所を整理しました。
01連結決算の全体像と連結の範囲
連結決算は、子会社の範囲を決め、各社の財務諸表を合算し、資本連結と成果連結の修正仕訳を入れて連結精算表をまとめる流れで進みます。個別決算が終わってから着手する部分と、事前に準備できる部分を分けておくと、期末の負荷を平準化できます。
連結の範囲は議決権比率だけでは決まりません。50%以下でも、取締役会の構成、重要な融資、緊密な者との合算などにより実質的に支配していると判断される場合は子会社になります(支配力基準)。重要性が乏しい子会社は連結の範囲から除けますが、その判断根拠は説明できる形にしておく必要があります。

02資本連結
資本連結は、親会社の子会社株式(投資)と子会社の純資産(資本)を相殺消去する処理です。支配獲得日に子会社の資産・負債を時価評価して評価差額を計上し、相殺後の差額をのれんとして認識します。非支配株主に帰属する部分は非支配株主持分に振り替えます。
支配を獲得した後の持分の変動は資本取引として扱います。追加取得では、取得した持分に対応する非支配株主持分を減額し、支払額との差額を資本剰余金で調整します。のれんを新たに計上したり、売却損益を認識したりはしません。


03成果連結(内部取引の消去)
グループ内の取引はひとつの企業体の中の振替にすぎないため、連結上は消去します。債権債務(売掛金と買掛金など)と取引高(売上と仕入)の相殺が基本で、各社から報告された金額が一致しないことが実務上の最大の手間になります。差異の原因は計上時期のずれ、消費税の扱い、相殺の対象範囲の認識違いが典型です。
棚卸資産や固定資産がグループ内で売買され、期末時点でグループ内に残っている場合は、その利益(未実現損益)を消去します。親会社から子会社への販売(ダウンストリーム)は全額を消去し、子会社から親会社への販売(アップストリーム)は非支配株主持分にも按分します。


04連結キャッシュ・フロー計算書
連結キャッシュ・フロー計算書は、連結貸借対照表と連結損益計算書から間接法で作成するのが一般的です。連結固有の調整として、のれんの償却額、持分法による投資損益、子会社の取得・売却に伴う収支、為替換算差額の扱いが加わります。
子会社を新たに取得した場合は、支配獲得時の現金及び現金同等物を控除した純額を投資活動によるキャッシュ・フローに表示します。連結範囲の変動があった期は、増減の内訳を丁寧に追う必要があります。

05データ収集と決算の進め方
連結パッケージは、子会社から必要な情報を漏れなく集めるための様式です。子会社の会計システムや担当者の習熟度に差があるため、様式を細かくしすぎると回収率が落ち、粗くしすぎると後から問い合わせが増えます。記入例と入力チェックを添えることで、差し戻しの回数を減らせます。
期末に見落としやすいのは、連結範囲の変動、決算日が異なる子会社の調整、未実現損益の対象の網羅、退職給付や税効果の連結修正です。前期の指摘事項を反映したチェックリストを持っておくと、担当者が替わっても品質を保てます。


06監査対応
監査で問われやすいのは、連結範囲の判定根拠、資本連結の計算過程、内部取引の消去の網羅性、そして修正仕訳の証跡です。どの数字がどの資料から来ているかを追えるようにしておくことが、質問への対応時間を短くします。
前期からの繰越しの整合、非支配株主持分の増減の説明、のれんの償却期間の根拠は毎期確認される項目です。作業の過程を残す仕組みがないと、担当者の記憶に依存することになります。
07日本基準と IFRS の差異
連結決算に関わる主要な差異は、のれんの償却の有無、非支配株主持分の測定、資本の表示区分、収益認識や退職給付の細部にあります。日本基準はのれんを規則的に償却しますが、IFRS は償却せず毎期減損テストを行います。
将来 IFRS への移行を検討している場合、連結の仕組みを作る段階で両基準の並行運用を想定しておくと、移行時の作り直しを避けられます。

08仕組み化と経営への影響
システム化を検討する際の要件は、多様なフォーマットのデータを取り込めること、修正仕訳の証跡が残ること、権限管理と操作ログが内部統制の要求を満たすこと、そして子会社側の担当者が特別な訓練なしに使えることです。既存の様式を活かせるかどうかが、導入負荷を大きく左右します。
連結決算の早期化は、経営判断のための情報を早く得ることに直結します。月次での連結、セグメント別の把握、予算実績の比較といった管理会計の用途にも同じ基盤を使えます。
会計基準の改正は、連結の集計項目や注記の追加という形で毎期の作業に影響します。改正の内容を早めに把握し、収集様式とシステムの設定に反映しておくことが、期末の混乱を避ける方法です。


そのほかの記事
-
 連結特有の税効果会計:連結修正に伴う一時差異の処理
-
 子会社の時価発行増資・減資に伴う持分変動の会計処理
-
 連結株主資本等変動計算書の作成実務
-
 親会社説と経済的単一体説:連結の基礎概念と現行基準の立場
- 支配喪失と連結除外:子会社でなくなった場合の処理
- 孫会社・間接所有の連結:間接保有比率と資本連結手続
-
 連結上ののれんの計上・償却・表示:資本連結差額の取扱い
-
 在外子会社の財務諸表項目の換算:為替換算調整勘定の実務
-
 連結決算日と子会社の決算日のズレ:仮決算と3か月ルールの実務
- 連結財務諸表の注記事項:連結の範囲・重要な会計方針の開示実務
-
 連結包括利益計算書の作成:その他の包括利益と組替調整
-
 連結における会計方針の統一:親子会社間の処理を揃える実務
連結決算は、判断が必要な部分と機械的な作業に分かれます。機械的な部分を仕組みに寄せられれば、判断に時間を使えるようになります。どこが判断でどこが作業かを切り分けることが、決算期間の短縮の出発点になります。
 ホワイトペーパー(PDF・無料) 連結決算の実務ガイド このページの内容と各記事の要点を 1 冊にまとめた資料です。手元で読みたい方・チームで共有したい方に。 資料を受け取る →