ホワイトペーパー 退職給付
退職給付会計の実務ガイド
退職給付債務の考え方から数理計算上の差異・簡便法・決算実務まで
形式 PDF(A4横)
ページ数 19ページ
構成 全6章・9項目
価格 無料
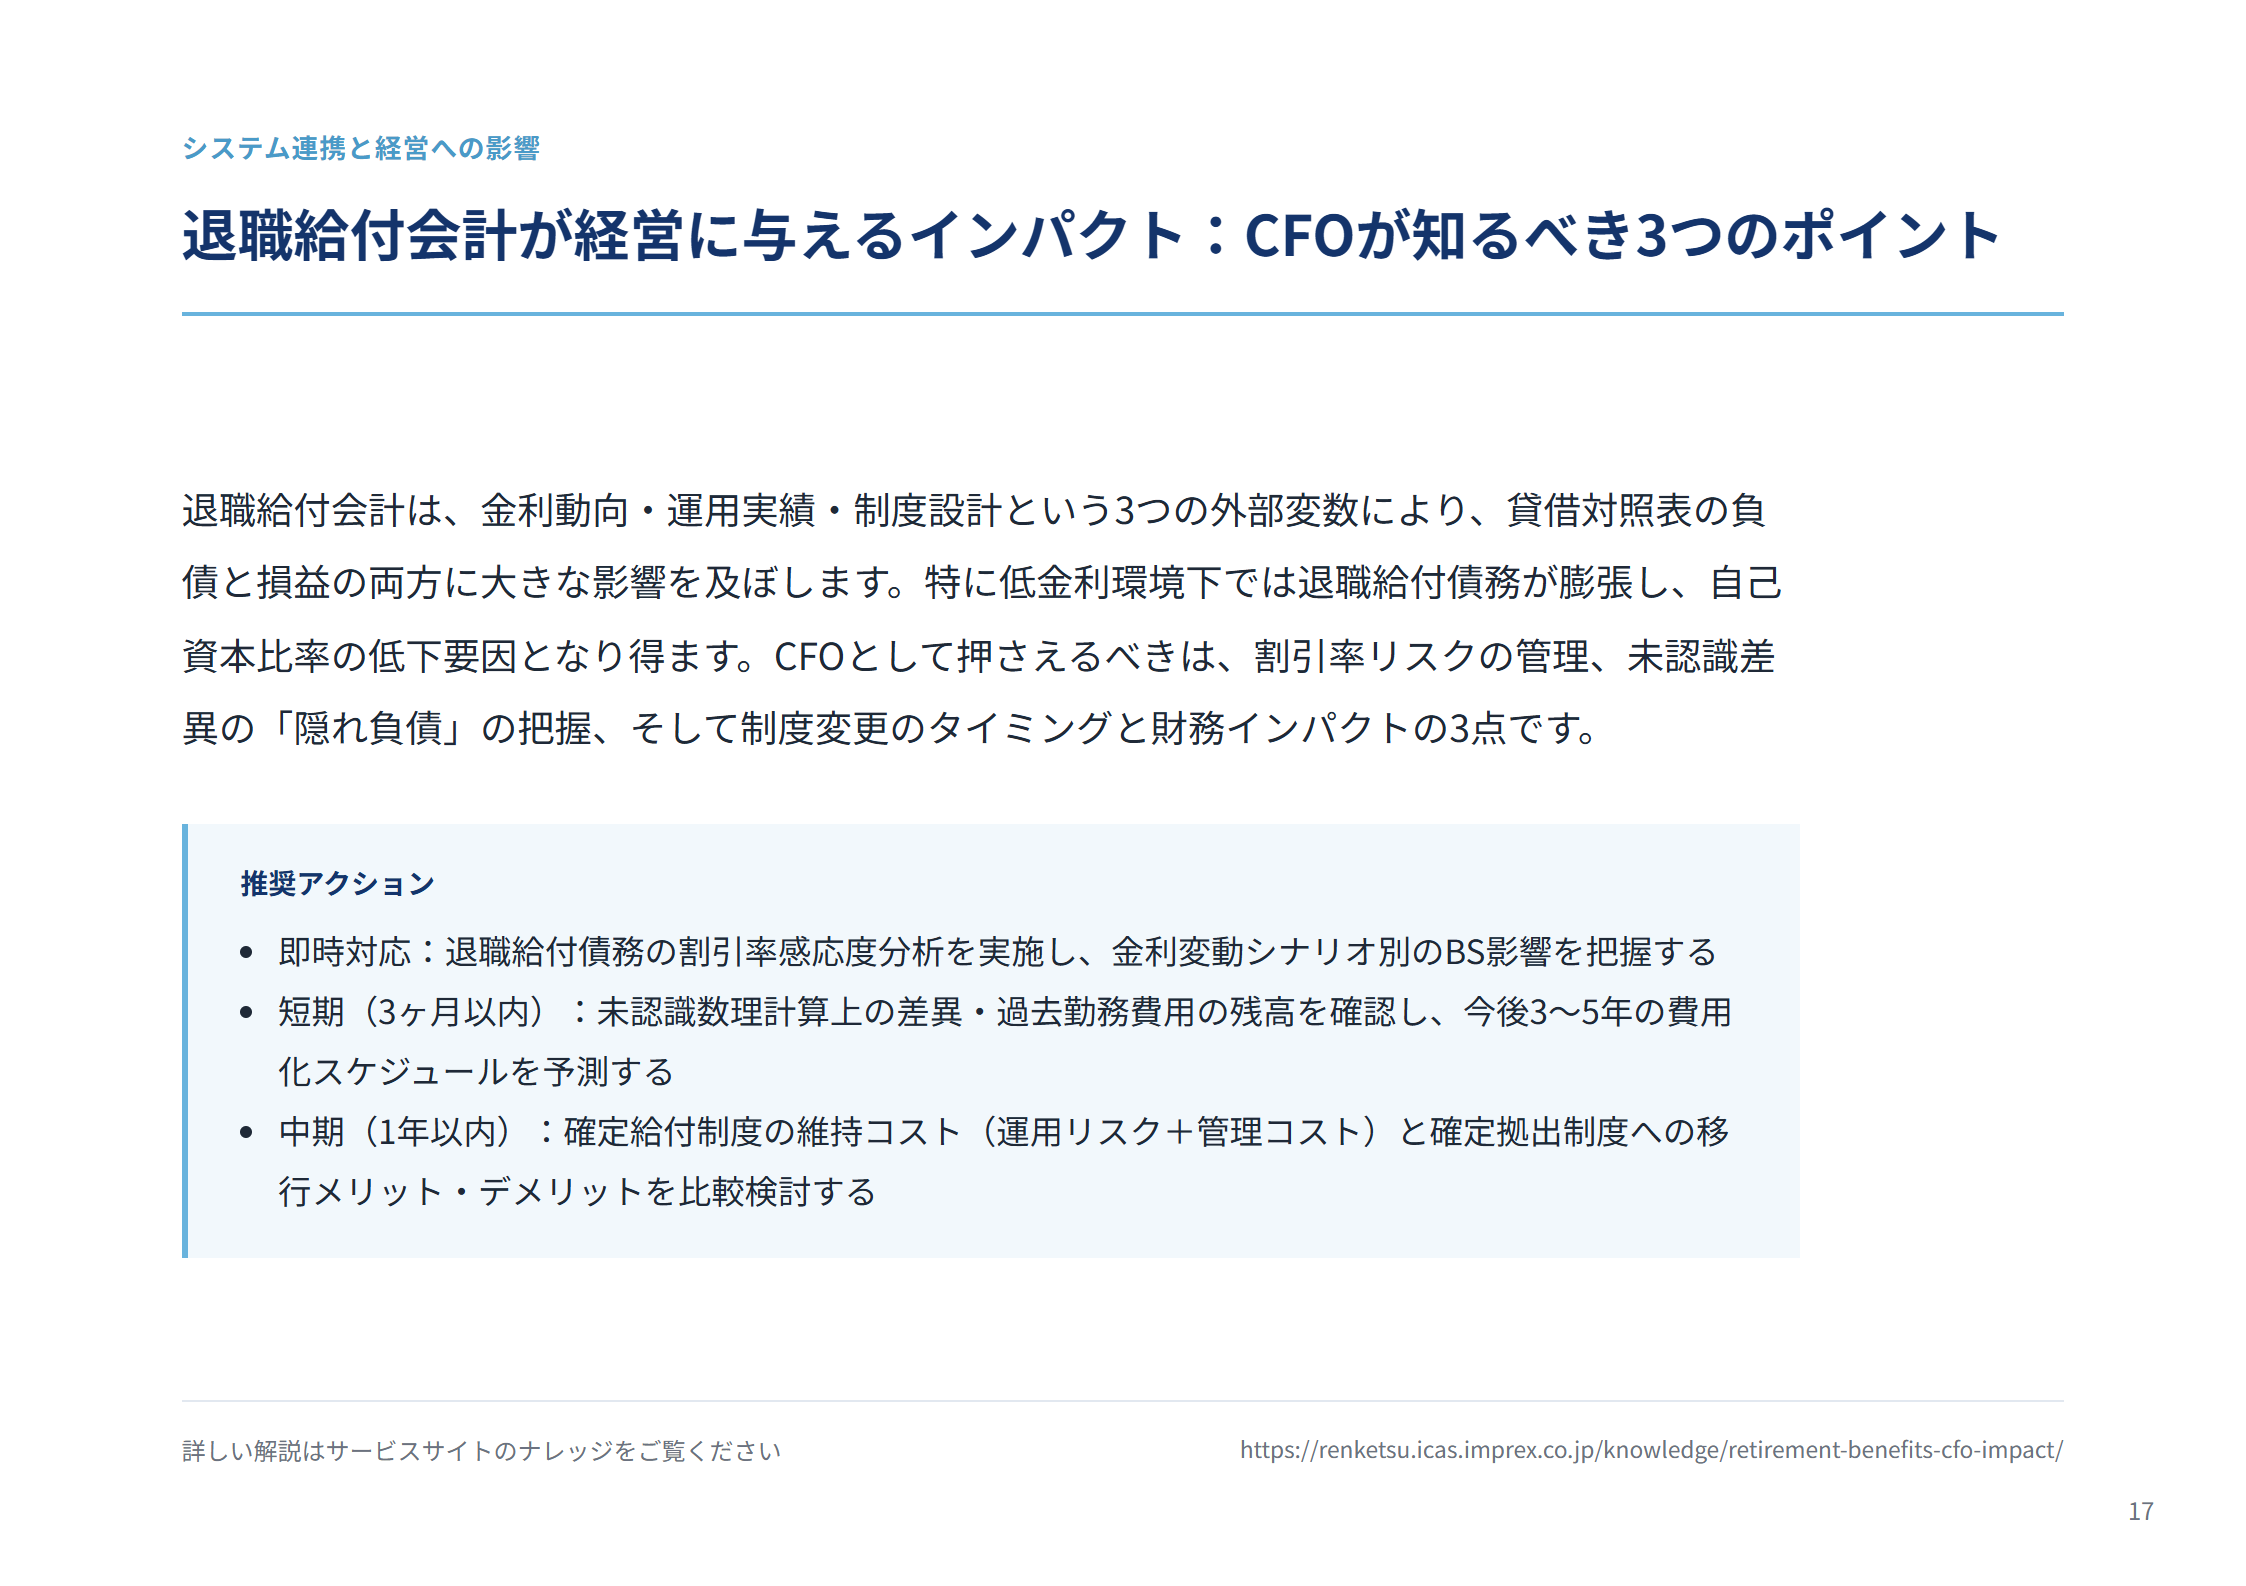
退職給付会計は、将来支払う退職金や年金を現在価値に割り引いて負債として認識する処理です。計算そのものは年金数理人や信託銀行に委託するのが一般的ですが、前提の設定と結果の読み方は会社の責任で判断する必要があります。
実務で迷いやすいのは、数理計算上の差異の処理、割引率の設定、簡便法を使えるかどうかの判定です。数理計算上の差異は発生した期に一括して費用にするのではなく、平均残存勤務期間内で費用処理するため、過去の差異が何年も後の損益に影響し続けます。
こんな方におすすめです
- 退職給付会計の決算処理を担当する経理・財務担当者
- 年金数理人からの計算結果の読み方を確認したい方
- 退職給付制度の見直しや簡便法の適用を検討している方
資料の一部をご紹介
収録内容
- 01 退職給付会計の基本 1項目
- 02 数理計算上の差異と過去勤務費用 1項目
- 03 簡便法と中小規模の実務 2項目
- 04 制度設計の選択 1項目
- 05 決算実務と監査対応 2項目
- 06 システム連携と経営への影響 2項目
資料をダウンロード
ご入力のメールアドレスに、担当者より資料をお送りします。
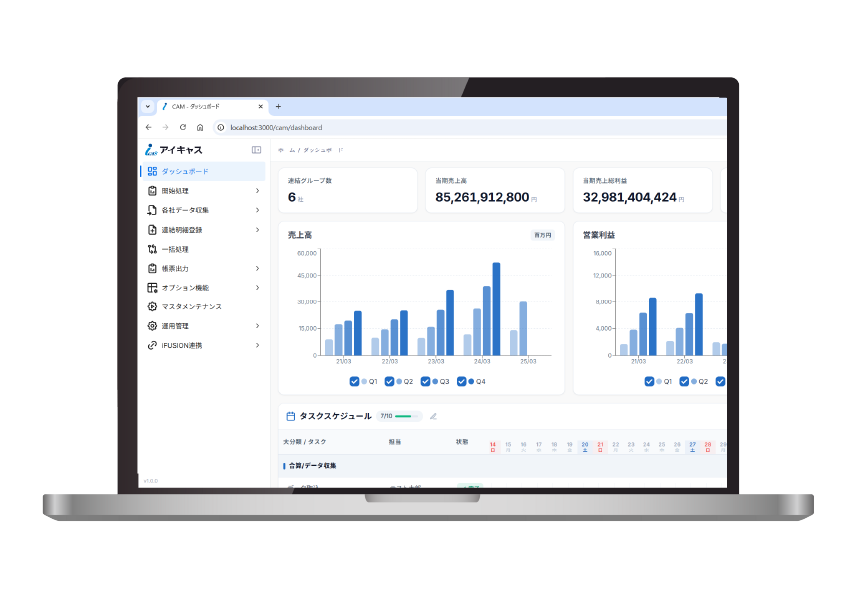
連結決算システム iCAS でできること
連結パッケージ
オプションの FWD で、子会社への配布から回収状況の把握まで。提出時にはエラーチェックが走り、差し戻しが減ります。
詳しく見る
子会社データ収集・統合
各社バラバラのExcel・CSVをそのまま取込。読み取り方は学習され、次回から自動で解決します。
詳しく見る
連結仕訳・内部取引消去
資本連結・債権債務消去・未実現損益。100超のパラメータで、根拠を追える仕訳を自動生成。
詳しく見る
セグメント分析
事業別・地域別・子会社別。開示用のセグメント情報も、経営が見たい切り口も同じデータから。
詳しく見る
グループ会社管理
資本関係と持分比率を一元管理。組織再編・持分法適用・非支配株主持分の変動にも対応。
詳しく見る
開示・レポーティング
連結精算表からB/S・P/L・C/F・注記まで。どの科目がいくら消えたかを追える形で出力。
詳しく見る